Domain geldmengen.de kaufen?
Wir ziehen mit dem Projekt
geldmengen.de um.
Sind Sie am Kauf der Domain
geldmengen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldmengen.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Birgit Eulberg, Tassilo Eulberg, Michael Ott-EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapital, Belletristik von John LanchesterGrossstadtleben in Zeiten der Finanzkrise: Jedes Haus in der Südlondoner Pepys Road hat viel Glück, Liebe und Leid gesehen. Anhand der Leben der Bewohner dieser mehr oder weniger normalen Strasse zeichnet John Lanchester ein hochaktuelles Panorama unserer Gegenwart. Alle Bewohner der Pepys Road suchen nach ihrem Glück: Roger Yount ist ein erfolgreicher Banker mit zwei Kindern und einer verwöhnten Ehefrau. Dass er nicht die erwartete 1 Million Pfund Jahresprämie erhält, stürzt die Familie in eine Krise. Nebenan zieht die senegalesische Fussballhoffnung Freddy Kamo mit seinem Vater ein – wird ihm der internationale Durchbruch in einem Premier-League-Club gelingen? Petunia Howe lebte schon in der Pepys Road, als diese noch eine einfache Arbeiterstrasse war. Pakistanische Kioskbesitzer stehen unter Terrorverdacht, die nigerianische Politesse ohne Arbeitserlaubnis schreibt Strafzettel.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
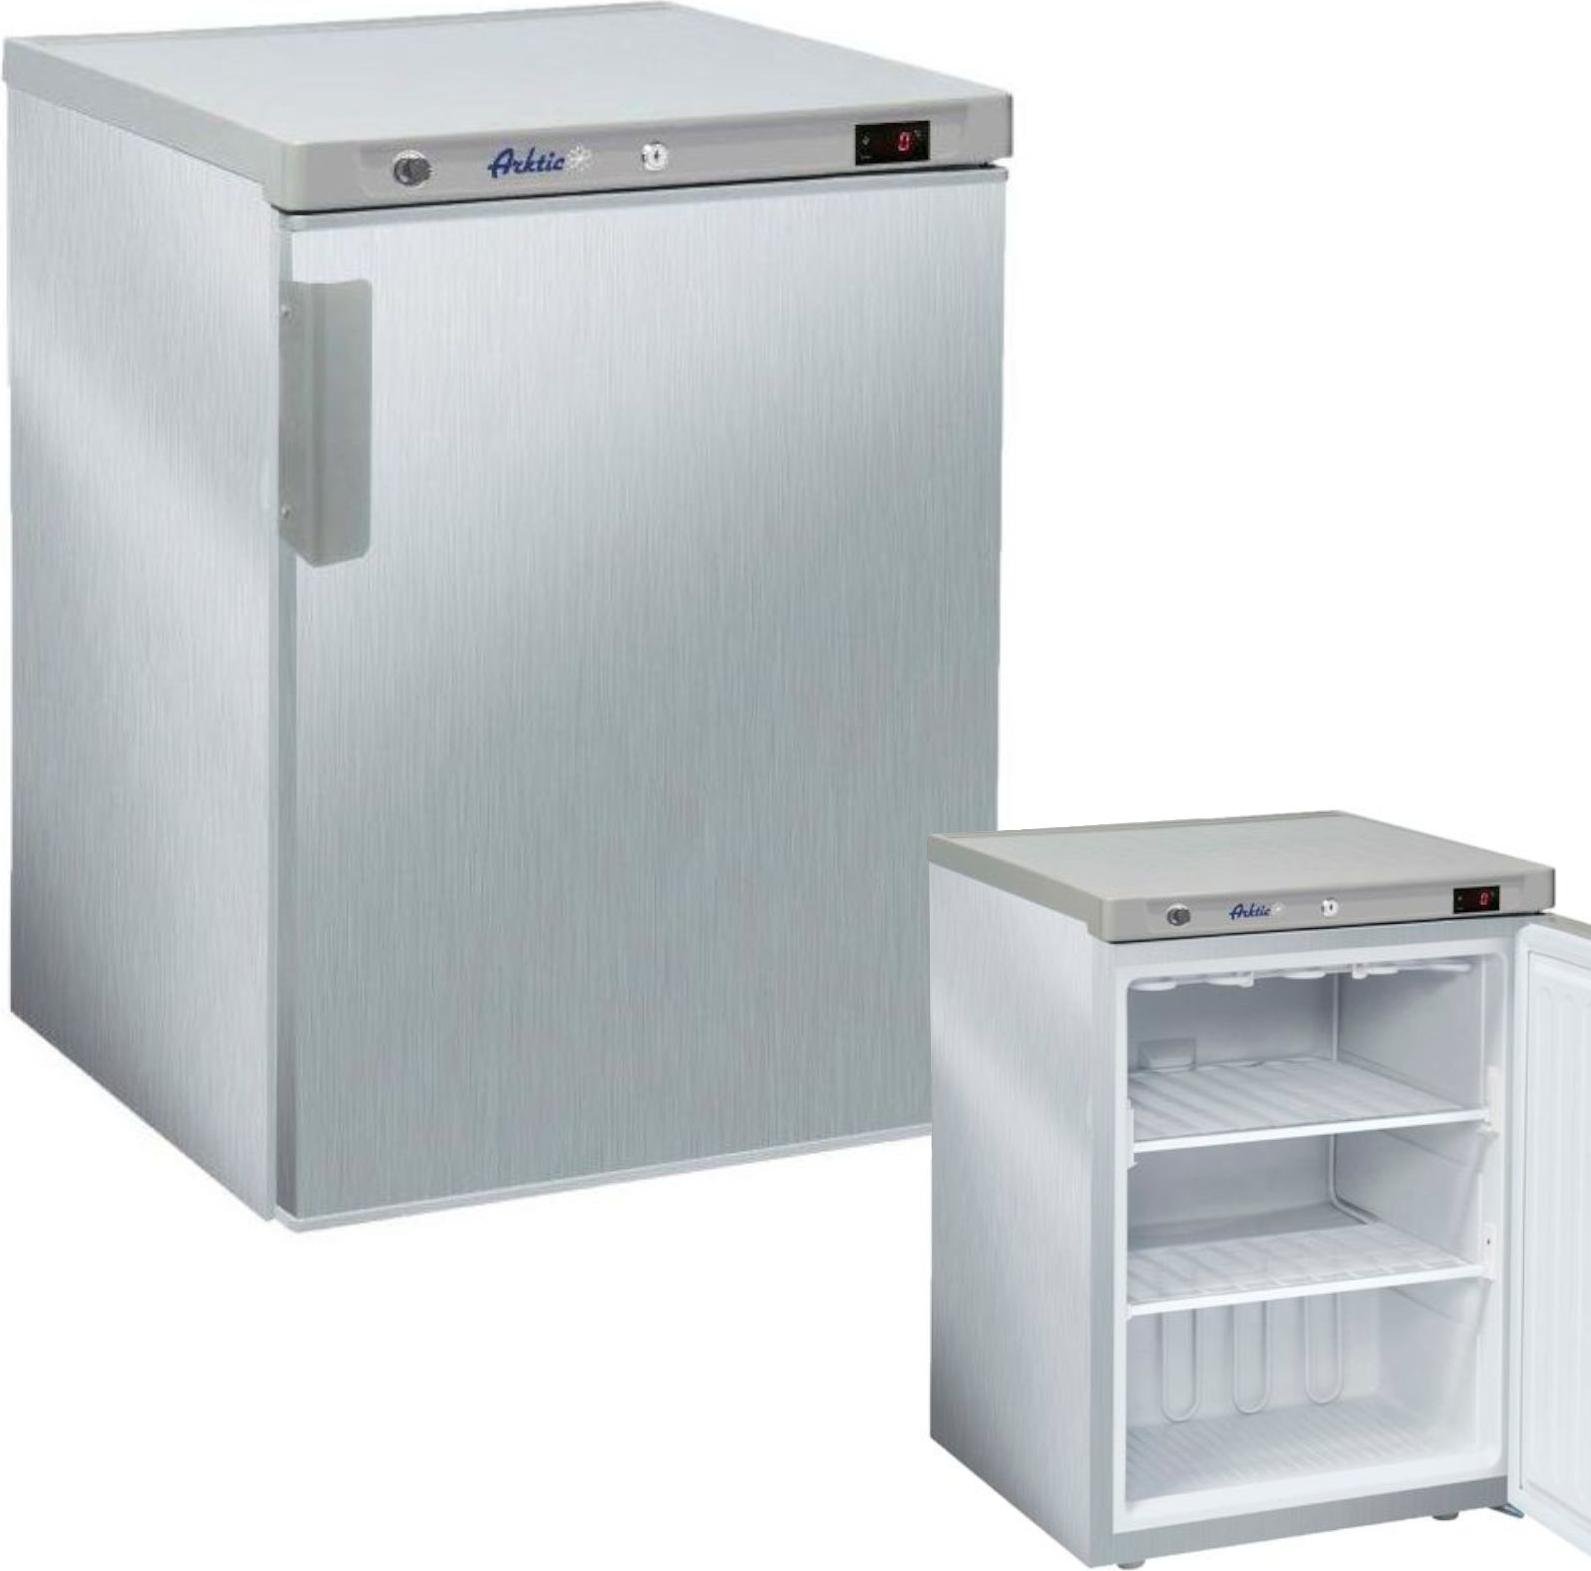
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
-
Wann greift die Lebensversicherung?
Die Lebensversicherung greift im Todesfall des Versicherten, um finanzielle Unterstützung für die Hinterbliebenen zu bieten. Sie dient dazu, den Lebensstandard der Familie aufrechtzuerhalten und finanzielle Verpflichtungen zu decken. Zudem kann die Lebensversicherung auch bei schwerer Krankheit oder dauerhafter Invalidität des Versicherten Leistungen erbringen. Es ist wichtig, die genauen Bedingungen und Leistungen der Lebensversicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Wann genau die Lebensversicherung greift, hängt also von den individuellen Vertragsbedingungen ab. **
-
Wer braucht eine Lebensversicherung?
Wer braucht eine Lebensversicherung? Diese Versicherung ist besonders wichtig für Menschen, die finanziell für ihre Familie sorgen und sicherstellen möchten, dass ihre Lieben im Falle ihres Todes abgesichert sind. Auch Personen mit hohen Schulden oder Krediten können von einer Lebensversicherung profitieren, um sicherzustellen, dass ihre Schulden im Todesfall beglichen werden können. Selbstständige und Unternehmer können eine Lebensversicherung nutzen, um ihr Geschäft und ihre Mitarbeiter abzusichern. Zudem kann eine Lebensversicherung auch als Teil der Altersvorsorge dienen, um finanzielle Sicherheit im Ruhestand zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.